L’assurance habitation couvre un ensemble de risques dont le poids financier varie selon le type de logement, sa localisation et le statut de l’occupant. Depuis le 1er janvier 2025, la surprime catastrophes naturelles est passée de 12 % à 20 % sur les contrats couvrant les dommages aux biens, à la suite de l’arrêté du 22 décembre 2023. Cette hausse automatique modifie l’équilibre économique de chaque contrat et rend la lecture des garanties plus stratégique qu’auparavant.
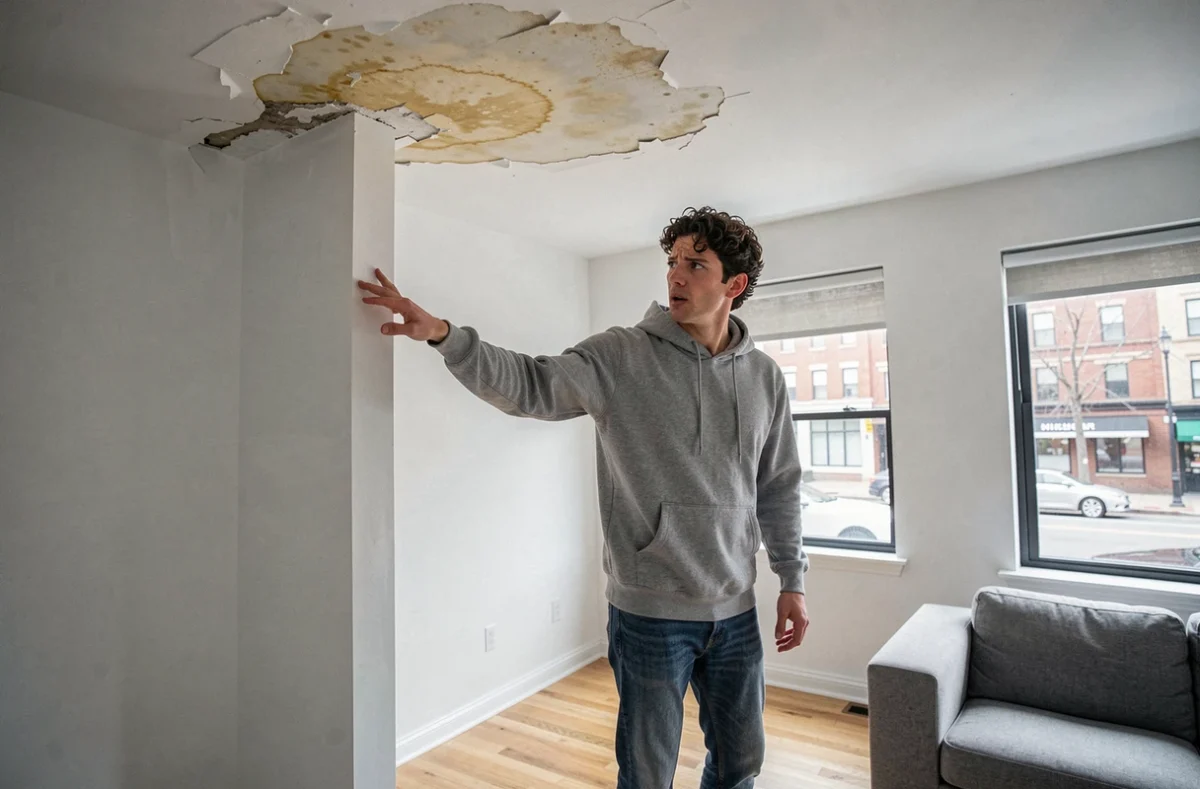
Incendie, dégâts des eaux, vol : la hiérarchie des risques a changé
Pendant longtemps, les dégâts des eaux constituaient le premier poste de sinistres en habitation. D’après le bilan 2025 relayé par Meilleurtaux, les incendies sont devenus le premier poste de charge des sinistres habitation, devant les dégâts des eaux et les événements climatiques (tempêtes, grêle, neige).
Ce basculement a des conséquences directes sur le choix des garanties. Un propriétaire de maison chauffée au bois ou située à proximité d’espaces naturels a intérêt à examiner précisément les plafonds incendie, les frais de relogement couverts et les exclusions liées à l’entretien des installations. Un locataire en appartement urbain, en revanche, reste davantage exposé aux dégâts des eaux et au vol.
Le coût moyen des sinistres augmente alors même que leur fréquence globale peut reculer. Cela signifie que deux contrats affichant la même prime mensuelle peuvent offrir des niveaux de protection très différents dès lors qu’un sinistre lourd survient.
Combien coûte une assurance habitation selon votre profil
Le montant de la cotisation varie fortement selon le statut et le type de logement. Pour un locataire d’un appartement de deux ou trois pièces, il faut compter entre 150 et 300 euros par an. Un propriétaire occupant en appartement paie généralement entre 200 et 350 euros par an, tandis qu’une maison individuelle fait grimper la facture entre 300 et 500 euros par an, voire davantage si elle comporte des dépendances ou une piscine.
L’assurance propriétaire non occupant (PNO) se situe dans une fourchette de 80 à 200 euros par an selon la surface et la localisation du bien. Ces montants constituent des ordres de grandeur : la zone géographique, l’historique de sinistralité et le niveau de garanties choisi peuvent faire varier la prime du simple au double.
Franchises et plafonds d’indemnisation : les variables que le prix ne montre pas
Comparer les assurances habitation par le seul montant de la cotisation est une erreur fréquente. Les écarts réels se nichent dans trois mécanismes que la plupart des devis ne mettent pas en évidence au premier regard.
La franchise par type de sinistre
Chaque garantie peut avoir sa propre franchise. Un contrat peut afficher une franchise de quelques centaines d’euros pour un dégât des eaux, mais une franchise nettement plus élevée pour un sinistre lié aux catastrophes naturelles. Avant de souscrire, il faut vérifier la franchise applicable à chaque catégorie de risque, pas seulement la franchise générale mentionnée en résumé.
Les plafonds par poste
Un contrat multirisques habitation (MRH) garantit généralement les biens mobiliers jusqu’à un plafond global. Les objets de valeur (bijoux, oeuvres d’art, matériel informatique haut de gamme) font souvent l’objet d’un sous-plafond spécifique, parfois très bas. Si la valeur de votre mobilier dépasse ce sous-plafond, l’indemnisation sera partielle, quel que soit le montant de votre prime.
Le coefficient de vétusté
La vétusté réduit l’indemnisation proportionnellement à l’âge du bien. Un canapé acheté il y a cinq ans ne sera pas remboursé à sa valeur d’achat. Certains contrats proposent une option « valeur à neuf » ou « rééquipement à neuf » qui compense cette décote, moyennant un surcoût. Cette option mérite d’être évaluée au cas par cas, notamment pour l’électroménager et le mobilier récent.
- Vérifiez la franchise spécifique aux catastrophes naturelles, distincte de la franchise générale du contrat.
- Comparez les sous-plafonds pour les objets de valeur, le matériel informatique et les équipements extérieurs (terrasse, piscine, abri de jardin).
- Demandez le tableau de vétusté appliqué par l’assureur : les taux de décote varient sensiblement d’un contrat à l’autre.
- Examinez les plafonds de frais de relogement, particulièrement si votre logement est votre résidence principale et que vous n’avez pas de solution de repli.
Exclusions de garantie : ce qu’une décision de la Cour de cassation a changé
Les clauses d’exclusion sont la partie du contrat la moins lue et la plus décisive en cas de sinistre. Une décision récente de la Cour de cassation a rappelé qu’une clause d’exclusion formulée de manière floue est inopposable à l’assuré. En d’autres termes, si l’assureur rédige une exclusion trop vague, il ne peut pas s’en prévaloir pour refuser l’indemnisation.
Cette jurisprudence renforce l’intérêt de lire attentivement les exclusions avant la souscription, pas après le sinistre. Les exclusions les plus fréquentes portent sur le défaut d’entretien (toiture, canalisations), les dommages causés par des nuisibles, ou les sinistres survenant dans un logement inoccupé au-delà d’une certaine durée.
Pour un propriétaire non occupant qui loue son bien, la question de l’inoccupation est particulièrement sensible. Un logement vacant entre deux locataires peut sortir du périmètre de couverture si la clause d’inoccupation fixe un seuil de quelques semaines. Il faut identifier ce seuil dans les conditions générales.
Locataire, propriétaire occupant, propriétaire bailleur : des obligations et des besoins distincts
Le statut juridique de l’occupant détermine le socle minimum de garanties. Un locataire est tenu par la loi de souscrire au minimum une garantie couvrant les risques locatifs (incendie, explosion, dégât des eaux) envers le propriétaire. Un propriétaire occupant n’a aucune obligation légale de s’assurer en copropriété (hors responsabilité civile imposée par la loi Alur), mais son intérêt financier au regard des risques encourus est évident.
Le cas du propriétaire bailleur
Un propriétaire bailleur doit vérifier que son locataire dispose bien d’une assurance en cours de validité. En parallèle, le propriétaire non occupant a intérêt à souscrire une assurance PNO (propriétaire non occupant) qui couvre les périodes de vacance locative et les défauts d’assurance du locataire. Cette couverture complémentaire protège le bâti, la responsabilité civile du propriétaire et les recours des voisins.
Adapter les garanties au type de logement
Un appartement en copropriété et une maison individuelle ne présentent pas les mêmes expositions. La maison implique la couverture des dépendances, des clôtures, parfois d’une piscine. L’appartement expose davantage aux dégâts des eaux en provenance des logements voisins, avec des questions de recours entre assureurs qui peuvent rallonger les délais d’indemnisation.
- Locataire : garantie risques locatifs obligatoire, responsabilité civile vie privée fortement recommandée, garantie vol à évaluer selon le quartier.
- Propriétaire occupant en copropriété : responsabilité civile obligatoire (loi Alur), garanties dommages aux biens à calibrer selon la valeur du mobilier et les parties privatives.
- Propriétaire bailleur : assurance PNO couvrant la vacance locative, le défaut d’assurance du locataire et la responsabilité civile propriétaire.
- Propriétaire de maison individuelle : vérifier la couverture des dépendances, des aménagements extérieurs et les plafonds incendie.
Délais d’indemnisation et de carence : ce que les contrats prévoient
Après déclaration d’un sinistre, le délai d’indemnisation varie généralement de un à trois mois selon la nature du dommage et la nécessité ou non d’une expertise. Un dégât des eaux simple peut être réglé en quelques semaines, tandis qu’un sinistre incendie nécessitant une expertise approfondie peut dépasser les trois mois.
Pour les catastrophes naturelles, le délai court à compter de la publication de l’arrêté interministériel de reconnaissance, ce qui ajoute parfois plusieurs semaines au processus. Le délai de carence, quant à lui, s’applique sur certaines garanties optionnelles (protection juridique, garantie vol) et varie de un à trois mois après la souscription. Pendant cette période, aucune prise en charge n’est possible sur les garanties concernées.
Localisation du logement et risques climatiques : un facteur de tarification croissant
La géolocalisation du logement pèse de plus en plus dans la tarification et dans le niveau de couverture proposé. Un bien situé en zone inondable, en zone de retrait-gonflement des argiles ou dans un département exposé à la grêle verra sa prime augmenter, parfois de manière significative d’une année sur l’autre.
La hausse de la surprime catastrophes naturelles à 20 % depuis janvier 2025 amplifie cet effet. Pour les logements situés dans des zones à risque, la garantie catastrophes naturelles représente désormais une part plus visible de la prime totale. Les retours terrain divergent sur ce point : certains assureurs répercutent la hausse de manière uniforme, d’autres ajustent en fonction de l’historique de sinistralité communale.
Des hausses supplémentaires des primes habitation sont anticipées pour les prochaines années, avec des projections qui évoquent une troisième hausse consécutive au-dessus de l’inflation. Ce contexte invite à comparer les contrats non seulement sur la prime actuelle, mais aussi sur les conditions de révision annuelle et les clauses de résiliation.
Garanties optionnelles : lesquelles valent le surcoût
Au-delà du socle MRH, les assureurs proposent des options dont la pertinence dépend du profil du logement et de ses occupants. Parmi les plus courantes : la garantie jardin et aménagements extérieurs, la garantie piscine, la protection juridique, la garantie dommages électriques, et l’option valeur à neuf déjà évoquée.
La garantie dommages électriques couvre les surtensions et courts-circuits sur les appareils branchés, un poste de sinistre en hausse avec la multiplication des équipements connectés. Elle est souvent absente des formules de base et ajoutée en option pour quelques euros par mois.
La protection juridique, incluse ou optionnelle selon les contrats, prend en charge les frais de procédure en cas de litige avec un voisin, un artisan ou un bailleur. Son utilité réelle dépend des plafonds de prise en charge et du délai de carence, parfois fixé à plusieurs mois après la souscription.
L’assurance scolaire pour les enfants, parfois intégrée à la responsabilité civile vie privée du contrat MRH, mérite une vérification : souscrire un contrat séparé alors que la couverture existe déjà dans le MRH revient à payer deux fois pour la même protection.
Chaque contrat a ses angles morts. Le plus efficace reste de partir de l’inventaire réel de vos biens, de la configuration de votre logement et de votre statut d’occupant, puis de confronter ces éléments aux garanties, franchises et plafonds de chaque offre. Le formulaire ci-dessous vous permet de recevoir gratuitement des devis adaptés à votre situation : remplissez-le pour être rappelé par un professionnel qui pourra affiner le diagnostic.